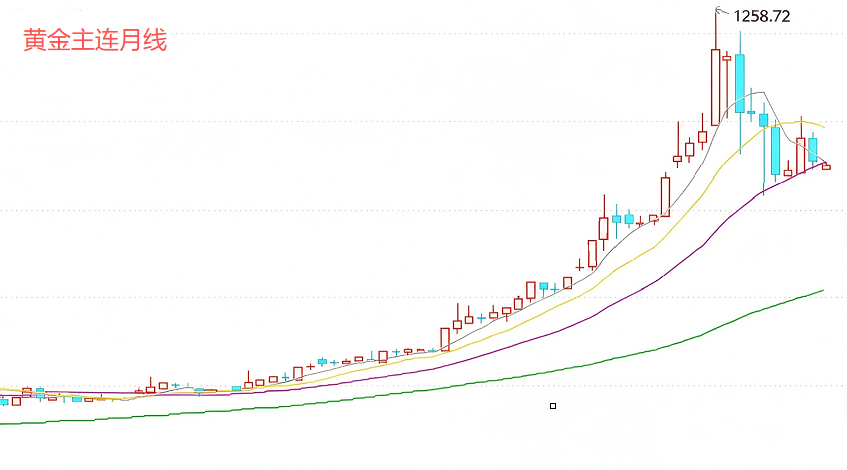
一、黄金为什么跌
黄金没有利息、没有现金流,最大对手盘就是美债实际收益率:
1、美国经济韧性强、通胀粘性还在,市场下调降息预期,甚至重新计价“更长时间高利率”,美债实际收益率走高,持有黄金的机会成本上升,资金从黄金ETF撤离,金价承压回调。
2、虽然还有央行购金托底,但利率预期是当前主导金价的主线,利率逻辑盖过了避险逻辑,金价出现回落。
简单理解:美元债券利息变高,大家就不愿意拿着不生息的黄金了。
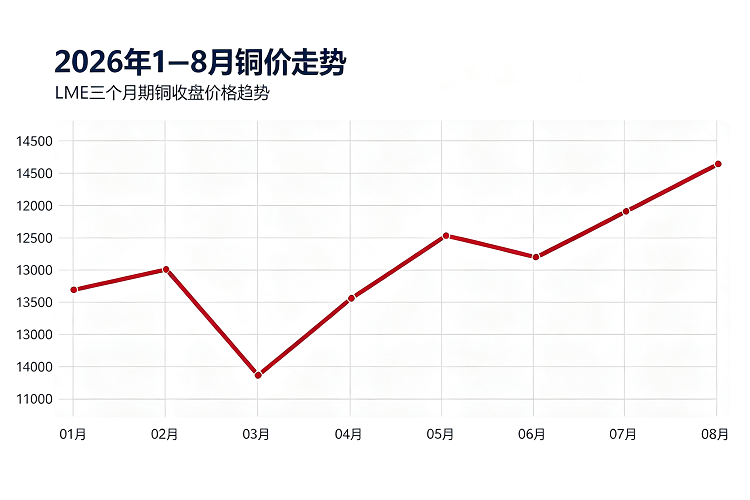
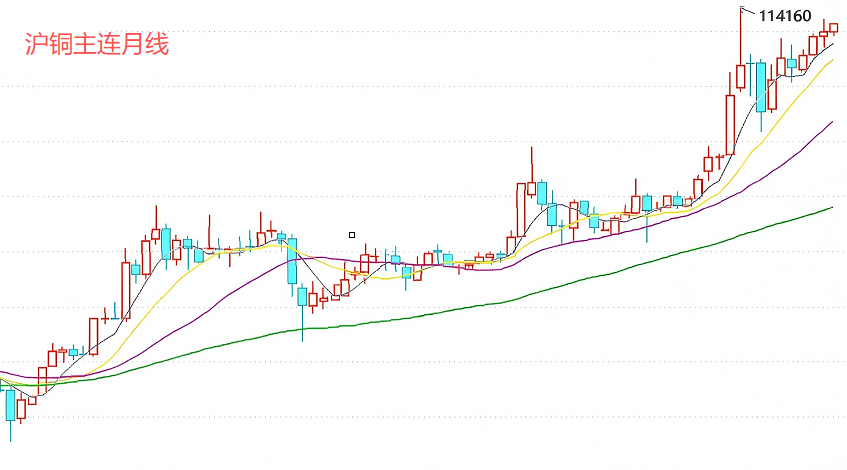
二、铜为什么居高不下(核心是供需硬缺口)
铜外号“铜博士”,反映实体产业需求+ 矿产供给瓶颈,利率对它只是次要影响因素:
✅ 供给端:铜矿难扩产,持续收缩
1、智利(全球最大产铜国)矿山老化、矿石品位下滑、罢工、极端天气扰动,产量持续不及预期;刚果(金)出台铜精矿出口禁令,进一步收紧原料供给。
2、新建矿山周期极长(8-10 年),短期很难快速增加产量,供给弹性极低,就算铜价大涨,矿山产量也没法马上跟上。
3、全球交易所显性库存持续处于低位,现货货源偏紧,铜精矿加工费TC 持续偏低,反映矿端紧缺。
✅ 需求端:能源转型带来结构性新增需求
1、AI 算力、数据中心、电网改造、储能、新能源车,都需要大量铜;新能源车单车用铜量远高于燃油车。
2、美国关税预期,贸易商提前囤铜、把大量铜转运至美国,欧亚市场现货被抽走,进一步推升现货溢价,锁住铜价底部。
简单理解:不是传统地产基建爆发,而是电气化转型带来长期新增用铜需求,而铜矿跟不上,供需缺口支撑铜价。
三、关键:高利率环境,为什么铜还能强?
1、黄金:无息资产,利率上行直接利空。
2、铜:只要实体产业有真实需求、现货紧缺,哪怕利率偏高,企业、贸易商依然要备货,现货紧的时候,利率的压制会被供需缺口盖过去。
只有当全球制造业、新能源资本开支大幅降温,铜的需求逻辑才会松动,铜价才会明显走弱。
四、后市简单判断(仅逻辑科普,不构成投资建议)
1、金价:核心看美国通胀+ 美联储降息预期,一旦经济走弱、降息预期回来,黄金才会重新走强。
2、铜价:重点跟踪铜矿复产、
TC 铜精矿加工费、全球显性库存、新能源/电网资本开支;只要矿端缺口没明显缓解,铜价容易维持高位震荡;一旦需求预期崩塌,高位铜会快速回调。